금융위원회가 11월 3일 K-민생지킴대출에 대해 "제도권 금융 이용이 가능한 고소득자에 대한 지원은 없을 것"이라고 밝혔습니다. 소득 요건이 없어 연소득 1억원이 넘는 사람도 대상이 될 수 있다는 지적이 나오자, 대면상담으로 자금이 필요한지를 따지겠다고 설명했다고 해요.
급하게 생활비가 필요한데 은행 문턱이 높아 민생지킴대출 신청을 기다리시는 분들 많으실 텐데요. 이번 포스팅에서는 민생지킴대출 신청 대상과 금리·한도, 출시 시기, 기존 불법사금융예방대출과 달라지는 점, 지금 확인할 것까지 알아보도록 하겠습니다.
민생지킴대출 신청 대상과 금리·한도
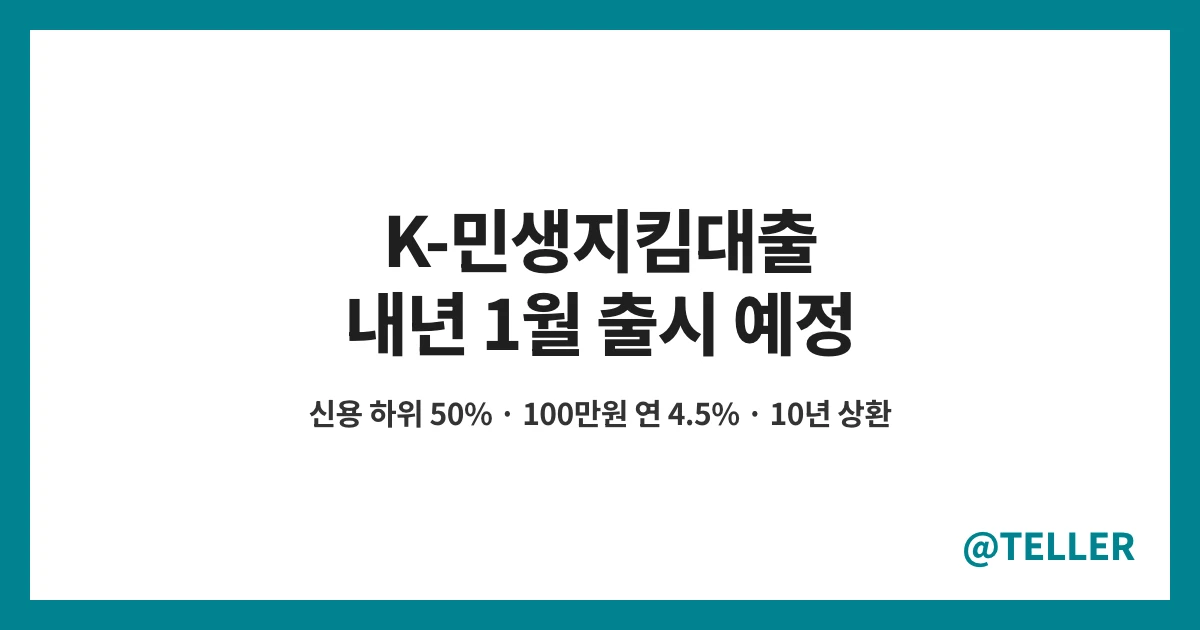
K-민생지킴대출(가칭)은 신용점수 하위 50% 국민에게 최초 100만원을 연 4.5% 금리, 10년 만기로 빌려주는 정책서민금융 상품이라고 합니다. 6개월간 성실하게 갚으면 100만원을 추가로 대출받을 수 있어, 기사에서는 최대 200만원으로 소개되고 있어요.
- 대상 : 신용점수(신용평점) 하위 50%, 별도 소득 요건 없음
- 최초 대출 : 100만원
- 금리 : 연 4.5%
- 만기 : 10년, 원리금 균등분할상환
- 추가 대출 : 6개월 성실상환 시 100만원
- 운영 : 서민금융진흥원(기존 불법사금융예방대출을 확대·개편)
- 공급 규모 : 2027년 총 6,000억원(예산 3,000억원 + 민간자금)
매일경제 보도에 따르면 100만원을 빌리면 한 달에 약 1만원씩 갚아 나가는 구조라고 합니다. 성실하게 갚은 뒤에는 제도권 금융으로 연계하는 방안도 함께 추진한다고 하네요.
민생지킴대출 출시 시기와 신청 방법
K-민생지킴대출은 2027년 1월 출시 예정이라고 보도됐습니다. 다만 2026년 11월 3일 기준으로 신청 창구, 신청 시작일, 필요 서류 같은 민생지킴대출 신청 방법은 아직 공식적으로 발표되지 않았습니다.
확인된 심사 방식은 대면 심사입니다. 금융위원회는 대면상담에서 자금이 필요한 사정과 긴급성, 상환 계획을 살피고, 신청자 여건에 따라 채무조정이나 복지 지원으로 연결할 계획이라고 해요. 대출이 연체되는 등 생활 위기 징후가 보이면 보건복지부 위기가구 발굴시스템으로 이어 주는 방식이라고 합니다.
기존 불법사금융예방대출은 아래 순서로 신청했습니다. 같은 서민금융진흥원 상품을 확대·개편하는 것이라 비슷한 경로가 될 가능성이 있지만, 이것은 추정이고 확정된 내용은 아닙니다.
- 1단계 : 서민금융 잇다 앱에서 대출 자격조회
- 2단계 : 서민금융통합지원센터 상담예약(앱 사용이 어려우면 서민금융콜센터 1397)
- 3단계 : 센터에서 상담 후 대출신청
고소득자 제외 논란과 금융위원회 해명
민생지킴대출 신청 대상에 소득 요건이 없다는 점이 11월 3일 논란이 됐습니다. 국민일보가 보도한 국회예산정책처 분석에 따르면 신용평점 하위 50%는 약 2,004만명이고, 이 가운데 연소득 1억원 초과자가 16만1,160명(0.8%)이라고 합니다.
국회예산정책처는 금리 인하와 만기 연장 자체는 긍정적으로 평가하면서도, 국회 예산안 심사 과정에서 소득 요건 폐지 계획을 면밀히 재검토할 필요가 있다고 지적했다고 해요.
금융위원회는 같은 날 보도참고자료를 내고, 재해·질병 등 특수한 상황에 처한 사람을 배제하지 않으려고 소득 요건을 따로 두지 않았다고 설명했습니다. 그러면서 대면상담으로 필요성과 긴급성을 심사하므로 제도권 금융을 쓸 수 있는 고소득자는 지원하지 않을 것이라고 밝혔습니다. 예산안이 국회 심의 중이라 최종 조건은 바뀔 수 있으니 참고하시길 바랍니다.
불법사금융예방대출과 민생지킴대출 차이
기존 불법사금융예방대출은 연소득 3,500만원 이하이면서 신용평점 하위 20% 이하인 사람에게 100만원을 연 12.5%, 2년 만기로 빌려주는 상품입니다. 민생지킴대출은 여기서 소득 요건을 없애고 신용 기준을 하위 50%로 넓힌 것이라, 대상자가 약 673만명에서 약 2,004만명으로 3배 가까이 늘어난다고 합니다.
| 구분 | 불법사금융예방대출(현재) | K-민생지킴대출(2027년 예정) |
| 대상 | 연소득 3,500만원 이하 + 신용평점 하위 20% 이하 | 신용점수 하위 50%, 소득 요건 없음 |
| 금리 | 연 12.5% (사회적 배려 대상자 9.9%) | 연 4.5% |
| 기간 | 2년 | 10년 |
| 한도 | 100만원 (연체자는 50만원 + 6개월 성실상환 시 50만원) | 최초 100만원 + 6개월 성실상환 시 100만원 |
| 대상자 수 | 약 673만명 | 약 2,004만명 |
지금 당장 급한 생활비가 필요하다면 출시를 기다리기보다 현재 운영 중인 불법사금융예방대출을 먼저 알아보는 것도 방법입니다. 불법사금융예방대출은 상시 신청이고, 최소 6개월 이상 이용한 뒤 전액 갚으면 연 4.5%로 재대출을 받을 수 있다고 해요.
기존 이용자 갈아타기 가능할까
불법사금융예방대출을 쓰고 있는 분들은 민생지킴대출로 갈아탈 수 있을 것으로 보입니다. 매일경제는 10월 29일 금융위원회가 2027년 1월 출시에 맞춰 기존 이용자의 대환을 허용하는 쪽으로 가닥을 잡았다고 단독 보도했습니다.
보도대로 허용되면 기존 대출을 다 갚지 않아도 연 4.5% 금리의 민생지킴대출로 옮겨 탈 수 있고, 20만명이 넘는 이용자가 혜택을 볼 것으로 보인다고 합니다. 다만 이것은 방침을 전한 보도이고, 갈아타기 조건과 방법은 아직 공식적으로 발표되지 않았습니다.
제가 정리하면서 보니 지금 확인할 것은 세 가지 정도인 것 같아요.
- 내 신용점수 확인 : 신용점수 하위 50%에 드는지 신용조회 앱에서 미리 확인
- 기존 대출 상환 기록 관리 : 불법사금융예방대출 이용자는 연체 없이 갚아 두기
- 공식 공지 확인 : 신청 방법은 서민금융진흥원 홈페이지·서민금융콜센터 1397 공지로 확인
자주 묻는 질문
K-민생지킴대출은 언제 신청할 수 있나요?
K-민생지킴대출은 2027년 1월 출시 예정이라고 보도됐지만, 2026년 11월 3일 기준 신청 시작일과 신청 방법은 아직 공식적으로 발표되지 않았습니다.
민생지킴대출 신청 대상은 누구인가요?
신용점수 하위 50% 국민이 대상이고 별도 소득 요건은 없지만, 금융위원회는 대면상담으로 필요성·긴급성을 심사해 제도권 금융을 이용할 수 있는 고소득자는 지원하지 않겠다고 밝혔습니다.
민생지킴대출 금리와 한도는 얼마인가요?
최초 100만원을 연 4.5% 금리, 10년 만기 원리금 균등분할상환으로 빌려주고, 6개월간 성실하게 갚으면 100만원을 추가로 빌릴 수 있습니다.
지금 쓰고 있는 불법사금융예방대출을 갈아탈 수 있나요?
매일경제는 금융위원회가 기존 이용자의 대환을 허용하는 쪽으로 가닥을 잡았다고 보도했지만, 갈아타기 조건과 방법은 아직 공식적으로 발표되지 않았습니다.
지금 바로 받을 수 있는 소액대출은 없나요?
서민금융진흥원의 불법사금융예방대출은 상시 신청이 가능하며, 연소득 3,500만원 이하이면서 신용평점 하위 20% 이하이면 서민금융 잇다 앱 자격조회 후 서민금융통합지원센터에서 상담·신청할 수 있습니다.
마무리
이번 포스팅에서는 민생지킴대출 신청 대상과 금리·한도, 출시 시기, 고소득자 제외 해명, 기존 불법사금융예방대출과의 차이와 갈아타기까지 알아보았는데요. 아직 예산안이 국회 심의 중이라 세부 조건은 확정 전이니, 공식 발표가 나오면 서민금융진흥원 공지로 꼭 확인해 보시길 바랍니다.
다음에도 꼭 챙겨야 할 금융 소식으로 찾아오도록 하겠습니다.
민생지킴대출을 미리 신청해 준다며 수수료나 개인정보를 요구하는 문자·전화는 불법 대출 중개일 수 있으니, 서민금융진흥원 공식 홈페이지나 서민금융콜센터 1397로 직접 확인하시길 바랍니다.
참고 자료
민생지킴대출 소득요건 논란에 금융위 해명.. "고소득자 지원 없다"[1문1답] – 파이낸셜뉴스 (2026-11-03)
고소득자도 민생지킴대출?...금융위 "제도권 이용 가능 고소득자 지원 없을 것" – 뉴스핌 (2026-11-03)
연소득 1억 넘는 16만명도 대상? 소득 문턱 없앤 'K-민생지킴대출' 논란 – 국민일보 (2026-11-03)
억대 연봉도 저리에 100만원 대출?…K-민생지킴대출 지원대상 도마 – 이데일리 (2026-11-03)
[단독]연12.5% 불사금대출 이용자…4.5% 민생지킴대출 로 갈아탄다 – 매일경제 (2026-10-29)
경기도, 김동연표 '극저신용대출 2.0' 내년 폐지 – SBS (2026-10-27)
불법사금융예방대출 – 정부24